هشدار درباره ذخایر جهانی نفت؛ در صورت بستهشدن دوباره تنگه هرمز، جهان چند هفته فرصت دارد؟
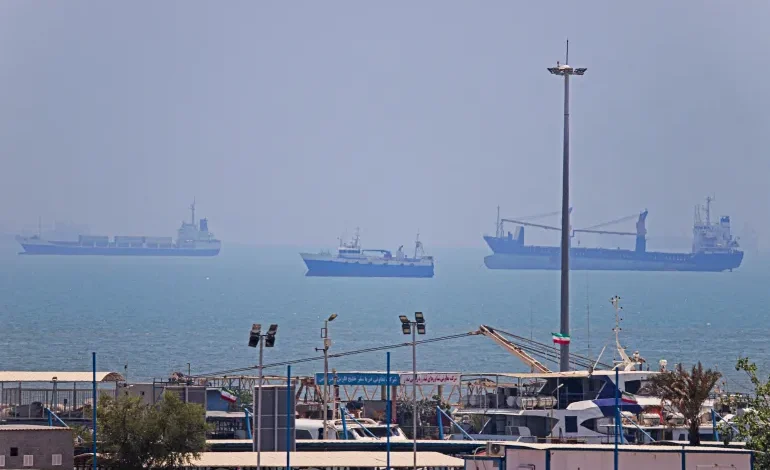
با کاهش ذخایر اضطراری نفت به پایینترین سطح در چند دهه اخیر، کارشناسان هشدار میدهند که در صورت تشدید دوباره جنگ و مسدودشدن همزمان تنگه هرمز و بابالمندب، ذخایر قابل استفاده جهان ممکن است تنها برای یک تا دو ماه پاسخگوی اختلال عرضه باشد.
قیمت جهانی نفت در پی افزایش حملات به نفتکشها در تنگه هرمز و مناطق اطراف آن و بنبست در تلاشها برای پایاندادن به جنگ آمریکا و رژیم صهیونیستی علیه ایران، به بالاترین سطح خود در پنج ماه گذشته نزدیک شده است.
قیمت نفت خام برنت، بهعنوان شاخص اصلی بازار جهانی نفت، روز چهارشنبه بیش از دو دلار افزایش یافت و به ۱۱۰ دلار و ۸۵ سنت در هر بشکه رسید؛ رقمی که به اوج پنجماهه قیمت این شاخص نزدیک است.
این افزایش قیمت در شرایطی رخ میدهد که ذخایر اضطراری نفت جهان، پس از برداشت گسترده از زمان آغاز جنگ در ۲۸ فوریه، به پایینترین سطوح خود در چند دهه اخیر رسیدهاند.

بر اساس گزارش شبکه الجزیره، تشدید درگیریها در مسیرهای حیاتی انتقال انرژی، نگرانیها درباره توان بازار جهانی برای مقابله با یک شوک جدید عرضه را افزایش داده است.
افزایش حملات به نفتکشها در تنگه هرمز
سپاه پاسداران انقلاب اسلامی روز سهشنبه اعلام کرد دو نفتکش پس از برخورد با مین در نقطهای که به گفته این نهاد، محل عبور غیرقانونی در تنگه هرمز بوده، دچار آتشسوزی شدهاند.
سپاه همچنین روز پنجشنبه از هدف قرارگرفتن هفت نفتکش دیگر خبر داد؛ ادعایی که واشنگتن آن را رد کرد. در بیانیه سپاه آمده است که چهار فروند از این کشتیها هنگام انتقال نفت هدف قرار گرفتند و در طول شب آتش گرفتند.
همزمان، تحولات یمن نیز بر نگرانیها درباره امنیت مسیرهای انتقال انرژی افزوده است. جنبش انصارالله یمن که از آن با نام حوثیها نیز یاد میشود، در ماه ژوئیه محاصره دریایی کشتیهای سعودی را در بابالمندب اعلام کرده بود.
بابالمندب یکی از گذرگاههای راهبردی تجارت جهانی است که دریای سرخ را به خلیج عدن متصل میکند و مسیر دسترسی به کانال سوئز مصر به شمار میرود.
در صورت اختلال همزمان در تنگه هرمز و بابالمندب، بخش قابل توجهی از مسیرهای انتقال نفت از خاورمیانه به بازارهای جهانی با محدودیت مواجه خواهد شد.
ذخایر اضطراری نفت جهان چگونه مدیریت میشوند؟
ذخایر راهبردی نفت، مجموعهای از نفت خام و فرآوردههای نفتی است که دولتها یا شرکتهای مسئول از طرف آنها برای مقابله با بحرانهای عرضه نگهداری میکنند.
آژانس بینالمللی انرژی که در سال ۱۹۷۴ و پس از تحریم نفتی کشورهای عربی تأسیس شد، نقش مهمی در هماهنگی این ذخایر دارد. اعضای واردکننده این آژانس موظفاند ذخایری معادل دستکم ۹۰ روز واردات خالص نفت خود داشته باشند.
چین و هند عضو این آژانس نیستند و وضعیت ذخایر آنها نیز در ارزیابی ظرفیت جهانی مقابله با بحران اهمیت دارد.
برداشت بیسابقه از ذخایر نفت در سال جاری
در پی آغاز جنگ آمریکا و رژیم صهیونیستی علیه ایران، ۳۲ عضو آژانس بینالمللی انرژی در ۱۱ مارس توافق کردند ۴۰۰ میلیون بشکه نفت از ذخایر اضطراری خود را برای مقابله با اختلال عرضه در دسترس بازار قرار دهند.
این رقم بیش از دو برابر میزان نفتی بود که پس از آغاز جنگ گسترده روسیه علیه اوکراین در سال ۲۰۲۲ از ذخایر اضطراری آزاد شده بود.
بر اساس آمار آژانس بینالمللی انرژی، آمریکا متعهد به عرضه ۱۷۲.۲ میلیون بشکه و ژاپن متعهد به عرضه ۷۹.۸ میلیون بشکه از ذخایر خود شد.
با این حال، ذخایر راهبردی نفت آمریکا از آن زمان کاهش یافته و طبق اعلام وزارت انرژی این کشور، به حدود ۲۸۳ میلیون بشکه رسیده است؛ پایینترین سطح از اکتبر ۱۹۸۲.
بخش قابل توجهی از نفت آزادشده آمریکا بهجای فروش مستقیم، در قالب قراردادهای امانی در اختیار بازار قرار گرفته است؛ به این معنا که دریافتکنندگان باید نفت را در آینده، همراه با مقادیری اضافی، بازگردانند.
چه میزان نفت اضطراری برای جهان باقی مانده است؟
آرون کیلدُو، تحلیلگر ارشد نفت خام در شرکت اسپارتا کامودیتیز، به الجزیره گفته است که ذخایر راهبردی نفت جهان، با کنارگذاشتن چین و ایران، از پایان دسامبر ۲۰۲۵ تاکنون نزدیک به ۳۲۷ میلیون بشکه کاهش یافته است.
به گفته او، حدود ۹۵ درصد از این کاهش به آمریکا، اروپا و ژاپن مربوط میشود.
کیلدُو برآورد کرده است که در مجموع تنها حدود ۴۰۰ میلیون بشکه ذخیره قابل استفاده در جهان باقی مانده است. این برآورد، ذخایر چین را که احتمال صادرات آنها در شرایط بحران محدود است، و همچنین ذخایر کشورهای حاشیه خلیج فارس را که ممکن است در صورت بستهشدن کامل تنگه هرمز از دسترس خارج شوند، شامل نمیشود.
تقریباً نیمی از ذخایر قابل دسترس مورد اشاره در ژاپن قرار دارد.
اروپا نیز حدود ۷۶ میلیون بشکه ذخیره تعهدنشده در اختیار دارد؛ با این حال، به گفته کیلدُو، برخی کشورهای اروپایی از جمله آلمان بخشی از ذخایر خود را برای مقابله با بحرانهای احتمالی داخلی حفظ کردهاند.
او با اشاره به نقش تعیینکننده اروپا در مدیریت بحران گفت که میزان مشارکت این قاره و زمان ورود ذخایر آن به بازار همچنان نامشخص است.
در همین حال، برآوردهای شرکت تحلیلی کپلر نشان میدهد ذخایر نفت خام خشکی چین حدود ۱.۱۳ میلیارد بشکه است. این رقم در مقایسه با ۱.۲۳ میلیارد بشکه در اواخر فوریه کاهش یافته، اما همچنان برای تأمین خوراک پالایشگاههای این کشور در حدود ۸۰ روز کافی است.
وضعیت هند شکنندهتر است. خبرگزاری رویترز گزارش داده که ذخایر این کشور تنها پاسخگوی حدود هشت روز واردات نفت آن است.
بستهشدن همزمان هرمز و بابالمندب چه پیامدی دارد؟
پیش از آغاز جنگ، روزانه حدود ۲۰ میلیون بشکه نفت، معادل تقریباً یکپنجم عرضه جهانی نفت و گاز طبیعی مایعشده، از تنگه هرمز عبور میکرد.
عربستان سعودی برای کاهش وابستگی به این گذرگاه، انتقال نفت از میادین شرقی خود به بندر ینبع در ساحل دریای سرخ را از طریق خط لوله شرق به غرب افزایش داده است.
با این حال، این مسیر نیز از خطر حملات مصون نمانده و نفتکشهایی که از ینبع به سمت جنوب حرکت میکنند، باید از بابالمندب عبور کنند؛ گذرگاهی که امنیت آن به دلیل تهدیدهای دریایی با مخاطره مواجه شده است.
مویو شو، تحلیلگر ارشد نفت خام در شرکت کپلر، اعلام کرده است که در ماه جاری میلادی تاکنون تنها ۳۷۳ هزار بشکه نفت خام عربستان در روز از بابالمندب عبور کرده است؛ پایینترین میزان از فوریه تاکنون.
به گفته او، بیشتر محمولههای نفتی بندر ینبع اکنون بهجای حرکت به سمت جنوب، از مسیر شمالی و از طریق مصر منتقل میشوند.
اگر تنگه هرمز کاملاً بسته شود و انصارالله نیز مانع عبور تمام نفتکشهای سعودی از بابالمندب شود، کشورهای تولیدکننده نفت منطقه خلیج فارس ناچار خواهند بود صادرات خود را به چند خط لوله محدود و مسیر شمالی بندر ینبع متکی کنند.
برآورد کپلر نشان میدهد در چنین شرایطی، صادرات نفت خام خاورمیانه ممکن است از روزانه ۱۶.۸ میلیون بشکه فعلی به حدود ۷.۵ میلیون بشکه کاهش یابد.
این وضعیت به معنای کسری روزانه حدود ۹.۳ میلیون بشکه نفت خام خواهد بود.
شو هشدار داده است که اگر حملات به میادین نفتی، پایانههای صادراتی و خطوط لوله نیز گسترش یابد، اختلال عرضه میتواند شدیدتر و طولانیتر شود.
ذخایر نفت جهان تا چه زمانی دوام میآورند؟
کارشناسان معتقدند در صورت وقوع یک بحران گسترده و همزمان در مسیرهای انتقال نفت، ذخایر قابل استفاده جهان ممکن است تنها برای چند هفته تا یکی دو ماه پاسخگوی کمبود عرضه باشند.
اگر کسری روزانه ۹.۳ میلیون بشکهای برآوردشده از سوی کپلر قرار باشد بهطور کامل با استفاده از ذخایر حدود ۴۰۰ میلیون بشکهای جبران شود، این ذخایر در محاسبهای ساده برای کمتر از ۴۳ روز کفایت میکنند.
البته این محاسبه صرفاً یک برآورد نظری است و به معنای امکان تأمین فوری این حجم نفت از ذخایر نیست. همه ذخایر نیز از نظر جغرافیایی در دسترس نیستند و سرعت آزادسازی آنها متفاوت است.
کیلدُو میگوید ذخایر ژاپن و کره جنوبی را میتوان نسبتاً سریع وارد بازار کرد، اما عرضه نفت از ذخایر آمریکا ممکن است طی یک دوره سهماهه انجام شود. میزان مشارکت اروپا نیز هنوز روشن نیست.
کریس بوشامپ، تحلیلگر ارشد بازار در گروه آیجی، معتقد است جهان در دور نخست بحران تا حد زیادی از بروز پیامدهای شدیدتر جان سالم به در برده است.
او با اشاره به تحولات ماه مارس گفت که بحران آنگونه که انتظار میرفت گسترش نیافت و بازار جهانی توانست از شرایط دشوار عبور کند.
با این حال، بوشامپ هشدار داد که در صورت طولانیشدن دور جدید درگیریها، اقتصاد جهانی ممکن است به همین اندازه خوششانس نباشد.
او تأکید کرد که در چنین سناریویی، «تنها یک یا دو ماه» فرصت برای مدیریت بحران وجود خواهد داشت.
البته این به معنای پایانیافتن فیزیکی تمام ذخایر نفت جهان نیست. در صورت تداوم کمبود عرضه، افزایش قیمتها میتواند مصرف را کاهش دهد و بخشی از تقاضای بازار را از بین ببرد.
بوشامپ احتمال افزایش قیمت نفت به ۱۵۰ دلار در هر بشکه را نیز مطرح کرده است؛ سطحی که به گفته او میتواند کاهش قابل توجه تقاضای جهانی را در پی داشته باشد.
گازوئیل؛ یکی از آسیبپذیرترین فرآوردههای نفتی
در صورت تشدید بحران، فشار بر بازار گازوئیل ممکن است شدیدتر از برخی دیگر از فرآوردههای نفتی باشد.
آژانس بینالمللی انرژی هشدار داده است که قیمت گازوئیل هماکنون نیز به نزدیک دو برابر قیمت نفت خام رسیده است.
در چنین شرایطی، پالایشگاهها برای دسترسی به نفت خام مناسب تولید گازوئیل با یکدیگر رقابت خواهند کرد. این رقابت میتواند هزینه تولید و تأمین فرآوردههای نفتی را افزایش دهد و در نهایت به مصرفکنندگان منتقل شود.
افزایش هزینه سوخت نیز میتواند بر حملونقل، زنجیره تأمین کالا و هزینه تولید در بخشهای مختلف اقتصاد اثر بگذارد.
کدام کشورها زودتر آسیب میبینند؟
بر اساس ارزیابی کارشناسان، کشورهای واردکننده نفت در آسیا که ذخایر محدودی دارند، در برابر شوک جدید عرضه آسیبپذیرتر خواهند بود.
بخش عمده صادرات نفت کشورهای حاشیه خلیج فارس در ماههای سپتامبر و اکتبر به مقصد خریداران آسیایی ارسال شده است.
در این میان، هند و پاکستان از جمله کشورهایی هستند که در صورت اختلال طولانیمدت در عرضه نفت خاورمیانه، با خطر بیشتری مواجه میشوند.
کیلدُو میگوید یکی از مشکلات اصلی این کشورها، فاصله زیاد منابع جایگزین نفت است. برای مثال، انتقال نفت از غرب آفریقا به این بازارها ممکن است ۲۵ تا ۲۸ روز زمان ببرد؛ در حالی که انتقال نفت از فجیره در امارات متحده عربی تنها حدود دو روز طول میکشد.
به گفته این تحلیلگر، شدت بحران در همه کشورها یکسان نخواهد بود و کشورهایی که ذخایر کمتری دارند و برای تأمین جایگزین به مسیرهای دوردست وابستهاند، سریعتر و شدیدتر آسیب خواهند دید.
کدام کشورها و شرکتها از افزایش قیمت نفت سود میبرند؟
در مقابل، تولیدکنندگان نفت خارج از منطقه خلیج فارس ممکن است از افزایش قیمتها و تغییر مسیر تجارت جهانی انرژی سود ببرند.
در سهماهه دوم سال جاری میلادی، همزمان با جریان جنگ آمریکا و ایران، شرکت اکسونموبیل ۱۴.۵ میلیارد دلار سود گزارش کرد که بالاترین میزان در چهار سال گذشته بود.
شرکت شورون نیز با ثبت ۱۲ میلیارد دلار سود، بهترین عملکرد ششساله خود را تجربه کرد. سود شرکت شل نیز بیش از دو برابر شد و به نزدیک ۱۰ میلیارد دلار رسید.
قیمتهای بالای نفت از عوامل اصلی افزایش سودآوری این شرکتها عنوان شده است.
مویو شو معتقد است در صورت بروز شوک جدید، پالایشگاهها برای تأمین نفت مورد نیاز خود به منابع جایگزین در آمریکا، آمریکای لاتین، غرب آفریقا و روسیه روی خواهند آورد.
او افزود که این وضعیت میتواند به تولیدکنندگان خارج از خاورمیانه اجازه دهد از افزایش قیمت نفت خام و احتمالاً کاهش برخی هزینههای حملونقل بهرهمند شوند.
دونالد ترامپ، رئیسجمهور آمریکا، نیز در ماه اوت گفته بود شرکتهایی مانند اکسونموبیل و شورون به دلیل کمبود عرضه، بیش از اندازه سود میبرند.
جمعبندی
مهمترین خطر برای بازار جهانی انرژی، صرفاً بستهشدن تنگه هرمز نیست؛ بلکه همزمانی اختلال در چند مسیر راهبردی صادرات نفت با کاهش ذخایر اضطراری جهان است.
در صورت بستهشدن کامل تنگه هرمز و اختلال جدی در بابالمندب، بازار جهانی ممکن است با کسری روزانه چندین میلیون بشکه نفت مواجه شود؛ کمبودی که جبران آن با ذخایر موجود، به دلیل محدودیت حجم و سرعت آزادسازی، دشوار خواهد بود.
در چنین شرایطی، افزایش شدید قیمت نفت، رقابت برای خرید محمولههای جایگزین و بالا رفتن هزینه فرآوردههایی مانند گازوئیل از پیامدهای محتمل بحران خواهد بود.
با این حال، میزان اثرگذاری چنین سناریویی به مدت درگیریها، گستره اختلال در مسیرهای انتقال نفت، امکان استفاده از خطوط لوله جایگزین و تصمیم دولتها برای آزادسازی ذخایر بستگی دارد.